おはようございます、モウリです!
いつもブログを読んでいただき、ありがとうございます。
駅の改札やコンビニ会計時にチャージ残高不足で焦ったり、平日の昼休みにATMの行列へ並んだり、月末に内訳が不明なカード明細を見てため息をついたりした経験はありませんか。
毎日忙しく働く会社員やフリーランス・経営者層から、お金と時間の管理に関して以下の悩みをよく耳にします。
30代・男性会社員
「スキルアップや健康維持へ投資したいのに、毎月の生活費で給料が消えてしまい、手元に種銭が残らない…」
30代・女性フリーランス
「支出を管理しようと家計簿アプリを入れたものの、レシート入力や口座確認が面倒で三日坊主になり、放置したサブスク代ばかり引き落とされている…」
日々ハードに働きながら、細かい小銭の管理やレシート計算まで完璧にこなすのは誰にとっても至難の業ですよね。
僕自身も過去には「余った分を貯金しよう」「週末にまとめて家計簿をつけよう」と気合に頼り、結局1円も残らないどころか、ATM手数料や未利用の月額課金で年間数万円を失っていた苦い経験があります。
過去の失敗と行動経済学の検証を経て断言できる結論は、手元にお金と時間が残らない原因は、あなたの意志が弱いからでも収入が足りないからでもないという点です。
人間の脳が持つ認知バイアスに対して、現金と時間を自動的に守る「決済・口座・固定費のマネーインフラ」を構築していないだけに過ぎません。
実は、昔ながらの現金主義や気合頼みの家計管理には、ビジネスパーソンの資産と脳メモリを奪う「3つの構造的欠陥」が潜んでいます。
ノーベル経済学賞を受賞したシカゴ大学のリチャード・セイラー教授が提唱する「ナッジ理論(初期設定の効果)」や、ハーバード大学のウィリアム・サミュエルソン教授らが解明した「現状維持バイアス」が示す通り、人間は「毎回自分で判断して行動する仕組み」では高い確率で挫折します。
現金引き出しや手動チャージで年間約20時間を失う「見えない時間税」、意志力を消耗する「手入力家計簿の破綻(年間約10時間のロス)」、解約の手間を先送りする「幽霊サブスクと割高固定費の垂れ流し」が重なり、年間10万円以上のキャッシュと約30時間の自由時間が自動的に消滅してしまうのです。
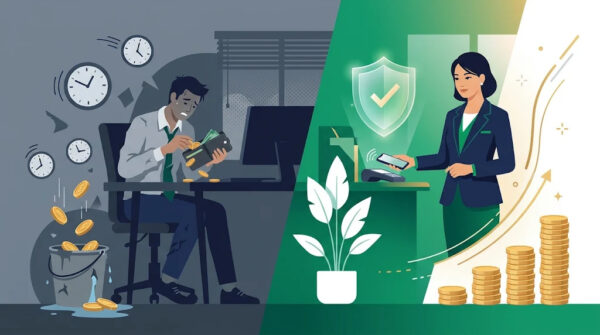
× お金と時間を失う人(気合頼み・手動管理)
現金払いや手動チャージでレジとATMに並び、レシート手入力に挫折。割高なスマホ代や未利用サブスクを放置し、年10万円以上の現金と約30時間を喪失する。
◎ 年10万と30時間を生む人(完全自動化)
スマホタッチ決済と極薄ケースで支払いを0.2秒化し、ネット銀行の定額自動振込と固定費圧縮で先取り貯蓄を自動化。我慢ゼロで自己投資原資が貯まり続ける。
以上の理由から、資産を着実に増やし続けている経営者やハイパフォーマーは、日々の細かな節約や我慢にエネルギーを使いません。
「①決済のゼロ秒化」「②先取りと集計の自動化」「③固定費の聖域なき圧縮」という3つのマネーインフラを最初に固定し、意思決定ゼロでお金が貯まる仕組みを完成させているのです。
本稿では、行動経済学やファイナンシャルプランニングの知見に基づき、社会人が休日の1時間で構築できる「決済&固定費の完全自動化プロトコル」を体系的にまとめました。
本ガイドを読むと得られる5つのメリット
- 真面目に働いても手元に資金が残らない「3大マネー漏出リスク」がわかる
- 我慢や節約ストレスゼロで年10万円と30時間を生む「3つの自動化原則」がわかる
- 現金と時間の漏れが30秒で判明する「3大マネーインフラ弱点診断」ができる
- 0円で今日から実践できる「決済2本化・先取り隔離・サブスク仕分け術」が身につく
- 手間ゼロで最強の資産形成エンジンを作る「厳選6つのマネーインフラ」がわかる
最後まで読み進めていただければ、「毎月なぜかお金が残らない」「家計管理が面倒で続かない」という悩みが根本から消え去ります。
代わりに、日々の買い物や移動が秒速で完結し、毎年10万円以上の自己投資原資が全自動で積み上がる一生モノのマネー基盤が手に入るはずです。
まずは第1章で、無意識のうちにあなたの財布から現金と時間を奪っている「見えない時間税」と認知バイアスの罠から紐解いていきましょう。
今すぐ自分の弱点に合った対策を知りたい方は、第3章にある「3大マネーインフラ弱点診断」からチェックしてみてください!
- 1. なぜ真面目に働いても種銭が残らないのか?時間と現金を奪う「3大マネー漏出リスク」
- 2. 我慢の節約は不要!年間10万円と30時間を自動創出する「3つのマネーインフラ原則」
- 3. 【30秒で漏れを特定】あなたが今すぐ塞ぐべき「3大マネーインフラ弱点診断」
- 4. 【処方箋①:決済インフラ】「レジ待ち・チャージ・分厚い財布」を消すキャッシュレス投資
- 5. 【処方箋②:口座・家計簿インフラ】手入力ゼロで「先取り貯蓄」と「見える化」を回す仕組み投資
- 6. 【処方箋③:固定費・サブスク棚卸し】生活満足度を下げずに「年間10万円」を生むコスト圧縮投資
- まとめ:お金と時間の「漏れ」を自動封鎖し、浮いた年10万円を「稼ぐ力と健康」へ再投資しよう
1. なぜ真面目に働いても種銭が残らないのか?時間と現金を奪う「3大マネー漏出リスク」
毎日真面目に働き、無駄遣いを控えているにもかかわらず、月末になると口座残高がほとんど増えず、スキルアップや健康へ回す投資資金を捻出できないと悩む社会人は少なくありません。
具体的な自動化ノウハウへ入る前に、なぜ普段の生活を送るだけで手元から現金と時間が消えていくのか、行動経済学のデータと時間コストの試算から「3大マネー漏出リスク」を紐解きましょう。
ATM手数料・手動チャージ・小銭払いで年間20時間を失う「見えない時間税」
手元に資金と時間の余裕が生まれない1つ目の原因は、現金引き出しや小銭払い、交通系ICカードへの手動チャージによって、年間約20時間もの自由時間と数千円の手数料を無自覚に失い続けている点にあります。
根拠は、決済手段による会計スピードの差および銀行手数料がもたらす構造的なマイナス利回りです。
大手カード会社のJCBが実施した決済速度に関する実証実験によると、レジで財布から紙幣や小銭を探して釣り銭を受け取る「現金決済」には1回あたり平均28秒かかる一方、スマートフォン等をかざす「タッチ決済・電子マネー」は平均7〜8秒(約3.5倍以上の速さ)で完了します。
さらに平日の昼休みにATMへ並んで現金を下ろす移動・待機時間や、駅の券売機でチャージする手間を加算すると、現金中心で暮らす社会人は年間で約20時間(さらに手入力の家計簿や振込作業を含めると年間約30時間)を「お金の手動処理だけ」に浪費している計算です。
加えて見逃せない損失が、ATM時間外手数料や他行宛て振込手数料(1回220円〜330円)になります。
たとえば銀行における普通預金金利が年0.2%の場合、10万円を丸1年間預けて受け取れる税引後(20.315%控除後)の利息は約159円に過ぎません。
つまり、たった1回ATMで時間外手数料を支払うだけで、10万円を1〜2年間預けて得られる利息が一瞬で吹き飛び、元本割れと同じ確実な赤字を背負ってしまいます。
時給換算3,500円のビジネスパーソンが、現金払いや手動家計簿、割高な固定費を1年間放置した場合に発生する「見えない赤字」の内訳を試算してみましょう。
【図解】手動管理と固定費放置が招く「年間約21万円相当」の漏出コスト
①「見えない時間税」による損失(年間約30時間×時給3,500円換算):
小銭探し・ATM往復・手動チャージ(年20時間)+手入力家計簿(年10時間) = 年間 約105,000円相当の時間価値喪失
② ATM・振込手数料+ポイント機会損失(月2回発生する手数料+年150万円決済に伴う1%還元放棄):
手数料(年約6,000円)+還元放棄(年15,000円分) = 年間 約21,000円相当の現金ロス
③ 幽霊サブスク・割高スマホ代を放置(月7,000円におよぶ過剰支出×12ヶ月):
旧プラン通信費(月5,000円差)+未利用課金(月2,000円) = 年間 約84,000円の現金流出
合計損失:現金約10.5万円 + 時間価値約10.5万円 =「年間 約21万円相当の赤字」が毎年発生!
上記の通り、普段何気なく払っている小銭や手数料、手動作業の待ち時間は、1年単位で集計すると10万円を超える現金と30時間もの自由時間を奪い去る元凶となっています。
【ハーバード大学の研究】「現状維持バイアス」が招く幽霊サブスクと割高固定費の垂れ流し
2つ目のリスクは、人間が脳内に持つ認知のクセによって、「全く使っていない月額課金(幽霊サブスク)」や「毎月数千円も割高な旧式スマホプラン」を何年も解約できずに放置してしまう現象です。
理由は、米ハーバード大学のウィリアム・サミュエルソン教授とリチャード・ゼックハウザー教授が1988年に発表した行動経済学における重要概念「現状維持バイアス(Status Quo Bias)」にあります。
サミュエルソン教授らの研究では、人間は「新しい選択肢へ変更して得られる確実な利益」よりも、「変更に伴う手続きの手間や一時的な損失」を約2倍以上も重く見積もり、結果として不利な現状を変えずに維持し続ける心理傾向が証明されました。
さらに定額課金サービスでは、月額500〜1,000円といった少額だと脳が痛みを感じにくくなる心理効果も重なります。
「初月無料」で登録した動画・音楽アプリやオプション契約、あるいは毎月7,000〜9,000円かかる大手キャリアの旧料金プランは、解約や乗り換えにわずか10〜15分の手続きが生じるだけで「また今度休みの日にやろう」と先送りされ、銀行口座やカードから毎月静かに現金を抜き取り続けます。
月額1,000円の幽霊サブスク2つと、月5,000円割高な通信プランを「手続きが面倒だから」と放置した場合、1年後・3年後・5年後にいくらの資産が消滅するかを図解で確認しましょう。
【図解】月7,000円の「割高固定費+幽霊サブスク」を放置した際の累積損失
× 現状維持バイアスで放置した人
- 1年後における損失:現金84,000円が消滅
- 3年後における損失:252,000円(高性能PC1台分が消滅)
- 5年後における損失:420,000円もの大金をドブに捨てる結果へ
◎ 休日30分の見直しで遮断した人
- 1年後における創出額:+84,000円の自己投資原資が誕生
- 3年後における創出額:+252,000円のキャッシュが自動蓄積
- 5年後における創出額:+42万円(年利5%運用なら約47万円)の資産へ!
※出典:W. Samuelson & R. Zeckhauser (1988)「現状維持バイアス」の知見をもとに試算
たった30分の解約・乗り換え手続きを先送りするだけで、5年間で40万円を超える現金が確実に失われます。固定費の放置は、穴の空いたバケツへ必死に水を注ぎ続ける行為と同じです。
手入力の家計簿が9割挫折する「ウィルパワー(意志力)枯渇」の罠
3つ目のリスクは、収支を改善しようと意気込んで「レシートを見ながら手入力する家計簿(年間約10時間の作業)」や「毎回の買い物を我慢する節約」から始めてしまい、脳のエネルギー切れを起こして数週間で挫折してしまう悪循環にあります。
理由は、米フロリダ州立大学のロイ・バウマイスター教授らが提唱した心理学理論「自我消耗(Ego Depletion)」が示す通り、人間が1日に使える「ウィルパワー(意志力・決断力)」の総量には限りがあるからです。
社会人は、日中の業務でメール返信や会議、タスク処理など何百回もの意思決定を繰り返し、帰宅する頃には脳のウィルパワーがほぼ空っぽの状態に陥っています。疲労困憊した夜や貴重な休日に「財布からレシートを出して1円単位でアプリへ打ち込む」「10円安い食材を求めてスーパーをはしごする」といった意志力を要する作業を課せば、脳が拒絶反応を起こして三日坊主で終わるのは当然の帰結と言えます。
「意志力と手作業に頼る従来の家計管理」と、本稿で構築する「初期設定だけで回る完全自動のマネーインフラ」の違いを比較表にまとめました。
| 比較項目 | × 気合・手作業の家計管理 | ◎ 完全自動のマネーインフラ |
|---|---|---|
| 日常の決済とチャージ | 現金引き出し・小銭払い・券売機での手動チャージで年20時間をロス | スマホタッチ決済とモバイルSuica連携で会計0.2秒・ATM利用ゼロ |
| 収支の記録方法 | レシート手入力や集計で年10時間を消耗(ウィルパワー枯渇で9割が挫折) | 厳選4口座・カードとクラウド家計簿の自動連携で手入力ゼロ&100%可視化 |
| 貯蓄・投資原資の確保 | 「月末に余ったら貯金しよう」と考え、結局すべて使い切る | 給料日直後の「定額自動振込」で先取り隔離し、残りで生活する |
| 節約の対象とストレス | 毎日の食費や交際費を我慢して削り、生活満足度と健康が低下 | 通信費・幽霊サブスク・税制(ふるさと納税)のみを1回最適化して放置 |
30代・男性会社員
「残業終わりにレシートを入力する家計簿が毎回3日で終わっていたのは、自分の性格がズボラだからではなく、脳のウィルパワーが切れていたからなんですね…!」
人間の限られた意志力は、本業における成果やスキルアップへ最優先で使うべき貴重な資源です。続く第2章では、意志力を1ミリも消費せずに年間10万円と30時間を自動創出する「3つのマネーインフラ原則」を解説します。
2. 我慢の節約は不要!年間10万円と30時間を自動創出する「3つのマネーインフラ原則」
第1章では、現金払いや手動家計簿、固定費の放置がもたらす年間約21万円相当(現金約10.5万円+時間価値約10.5万円)の漏出コストと、現状維持バイアス・ウィルパワー枯渇の3大リスクを解説しました。
では、本業で高い成果を出しながら着実に自己投資原資や資産を築いているビジネスパーソンは、いかなる仕組みでお金と時間を管理しているのでしょうか。
「毎日レシートを計算して食費を切り詰める」といった根性論に加え、行動経済学とシステム設計に基づいた「3つのマネーインフラ原則」を生活の土台として組み込んでいます。
▼ 意志力ゼロで年10万円と30時間を生み出す「3大マネーインフラ原則」 ▼
インフラ原則①
決済のゼロ秒化(2刀流集約)
交通機関はモバイルSuica、日常店舗はスマホタッチ決済へ統一し、小銭探しとATM往復を消滅させる。
インフラ原則②
先取りと集計の完全自動化
ネット銀行の定額自動振込で給料日に種銭を先取り隔離し、クラウド連携4枠で収支を自動集計する。
インフラ原則③
固定費と税制の聖域なき最適化
毎日の食生活は削らず、通信費・幽霊サブスクの圧縮とふるさと納税による消耗品調達で年10万浮かす。
原則①:【決済のゼロ秒化】「モバイルSuica×スマホタッチ決済」で小銭とチャージの手間を消す
1つ目の原則は、日常における支払いをスマートフォン1台の「モバイルSuica」と「非接触タッチ決済(クレジットカードまたはVisaデビット)」の2本へ完全集約し、小銭探しやATM往復、券売機チャージの手間を物理的にゼロへ近づけるアプローチです。
理由は、会計スピードが現金払いの約3.5倍以上(28秒→約7秒)へ高速化する時短効果に加え、行動経済学で解明されている「支払いの痛み(Pain of Paying)」と「ポイント還元の分散ロス」を同時に解決できるからです。
マサチューセッツ工科大学(MIT)のドラゼン・プレレック教授とカーネギーメロン大学のジョージ・ローウェンスタイン教授が発表した消費者行動研究では、人間は現金で支払う際に脳内で強い心理的摩擦を感じる一方、キャッシュレス決済では摩擦が減ってスムーズに会計できるメカニズムが示されています。
ただし注意点として、翌月払いのクレジットカードを無計画に何枚も使ったり、複数のQRコード決済アプリを使い分けたりすると、「いつ・いくら使ったか」が把握できずに使いすぎを招く上、アプリを探して起動する手間やポイントの分散ロスが発生します。
具体例として、「現金+手動チャージ派」「QRコード決済の乱立派」「モバイルSuica+スマホタッチ決済の2本化派」における時間効率と資金管理の違いを図解で確認しましょう。
【図解】決済インフラの設計で激変する「会計スピード」と「資金管理」
会計:約28秒 / 還元0%
会計:約15秒 / 管理複雑
会計:0.2〜7秒 / 高還元
※出典:Prelec & Loewenstein (1998) およびJCB決済速度実証実験データをもとに作成
以上の理由から、「①鉄道改札や自販機はスマホのモバイルSuicaで0.2秒通過(残高不足時はスマホ上で即チャージ)」「②コンビニや日常店舗はスマホの非接触タッチ決済(使いすぎを防ぎたい人は即時引き落としのVisaデビット、還元重視の人は高還元クレカ)」へ2本化する設計が、時間と現金を同時に守る鉄則となります。
原則②:【先取りと集計の自動化】「定額自動振込×クラウド連携」で意思決定を排除する
2つ目の原則は、給料が振り込まれた直後に貯蓄・自己投資用の資金を別口座へ自動で隔離し、日々の収支記録はクラウド家計簿の自動連携へ丸投げして、お金の管理から「人間の意思決定と手入力作業」を100%排除する戦略です。
根拠は、ノーベル経済学賞を受賞した米シカゴ大学のリチャード・セイラー教授らが提唱した2つの代表的な行動経済学モデルにあります。
1つ目は、セイラー教授とハーバード大学のキャス・サンスティーン教授が体系化した「ナッジ理論におけるデフォルト(初期設定)効果」です。
人間は「月末にお金が余ったら自分で貯蓄口座へ移そう」という手動ルールでは、目先の欲求を優先する「現在バイアス」に負けて使い切ってしまいます。
一方で、最初から「給料日直後に定額が自動で別口座へ移動する初期設定(デフォルト)」を組んでおくと、意思決定エネルギーを一切使わずに貯蓄達成率が劇的に跳ね上がる結果が証明されています。
2つ目は、セイラー教授が解明した「メンタル・アカウンティング(心の会計)」です。
人間は同じ金額であっても、「いつでも引き出せる生活費口座にあるお金」は気が緩んで浪費しやすい反面、「最初から自己投資用・将来資産用として別口座へ隔離されたお金」には心理的な防壁が働いて手をつけにくくなります。
ネット銀行が備える自動機能と、クラウド家計簿アプリ(無料プランで連携できる厳選4枠)を組み合わせれば、手作業ゼロで回る資産形成パイプラインが完成します。意志力ゼロで自動集計を回す4つの構成要素を一覧表で整理しました。
| 自動化パーツ | 具体的な仕組みと行動経済学上の役割 | 手動管理で起きていた失敗 |
|---|---|---|
| ① 定額自動入金 (給与口座からの回収) | 会社指定のメガバンク等から、手数料0円でメインのネット銀行へ毎月決まった日に資金を自動回収する | 毎月ATMに並んで現金を下ろし、別銀行へ移し替える手間で挫折する |
| ② 目的別口座・自動振込 (2割の先取り隔離) | 「心の会計」を活用し、収入の1〜2割を自己投資枠・貯蓄枠へ給料日直後に自動隔離する | 生活費と同じ口座に入れたまま過ごし、月末には残高がゼロになる |
| ③ 家計簿アプリ4枠連携 (無料枠による自動集計) | 「①メイン銀行、②メインカード、③モバイルSuica、④証券口座」の厳選4つをAPI連携し、手入力ゼロで可視化する | 業務終わりの疲れた脳でレシートを手入力し、数週間で嫌になってやめる |
| ④ ATM・振込無料枠 (手数料漏出の封鎖) | ネット銀行のランク特典を活用し、セブン銀行ATMでの入出金や他行宛て振込手数料を月数回〜無制限で0円にする | 1回220〜330円の手数料を無自覚に払い、預金利息以上の赤字を出す |
月末に「今月はいくら余ったか」を計算する後手の管理を卒業し、給料日直後に全自動で資金が振り分けられるパイプラインを最初に1回組むだけで、意志力ゼロで種銭が貯まり続けます。
原則③:【固定費の聖域なき圧縮】生活満足度を1ミリも下げずに毎月1万円を浮かせる「通信・サブスク・税制」の最適化
3つ目の原則は、毎日の食生活や健康維持費、空調費を削る「消耗する節約」を一切やめ、1回の手続きで永続的にキャッシュが浮き続ける「固定費(通信費・幽霊サブスク)の圧縮」と「税制(ふるさと納税による日常消耗品の調達)」だけに集中するアプローチです。
理由は、変動費(日々の食費や交際費)を毎月1万円削ろうとすると、365日ずっと我慢と細かい計算を強いられて脳のウィルパワーや健康状態を損なう一方、固定費と税制の最適化は「休日のわずか30分〜1時間の作業を1回行うだけで、生活の満足度(QOL)を1ミリも落とさずに年間10万円以上の創出効果が何年も自動で続くから」です。
さらに、社会人が活用すべき「ふるさと納税」においても、一時的な高級グルメ(贅沢品)ばかりを選ぶのではなく、普段必ず購入している「ラベルレス天然水・玄米・もち麦・サバ水煮缶・鶏むね肉・日用品」を返礼品として受け取れば、毎月の食費や日用品費が直接3万〜5万円単位で浮き、浮いた現金を直接自己投資の原資へと転換できます。
「毎日の食費や電気代を我慢して削る人」と、「休日の1時間で通信費・サブスク・ふるさと納税を最適化した人」の1年後の差を図解で比較しましょう。
【図解】なぜ「食費の我慢」をやめて「固定費と税制」に集中すべきなのか?
× 毎日の食費・光熱費を我慢して削る人
- 10円安い食材を探してスーパーを回り、栄養バランスと時間を喪失
- 365日ずっと「我慢のストレス」がかかり、反動で衝動買いが発生
- 結果:健康と集中力を失ったのに、年間で数千円しか残らない
◎ 通信費・サブスク・ふるさと納税を整えた人
- オンライン専用プラン乗り換えと幽霊サブスク解約で月7,000円(年8.4万円)削減
- ふるさと納税で「水・玄米・高タンパク食材」を調達し食費を年3〜5万円圧縮
- 結果:生活水準と健康は100%維持したまま、年10万円以上が自動で浮く!
30代・女性フリーランス
「節約というと毎日のカフェ代や食費を我慢するイメージしかありませんでしたが、『決済の2本化』『先取りと4枠連携の自動化』『通信費とふるさと納税による消耗品調達』を1回セットするだけで、我慢ゼロで年10万円以上浮くんですね!」
以上の通り、お金と時間を生み出すマネーインフラは、気合や我慢で回すものではありません。「①決済のゼロ秒化」「②先取りと集計の自動化」「③固定費と税制の最適化」という3つの原則を押さえれば、多忙な社会人でも自動的に投資原資が貯まる体制が整います。続く第3章では、今のあなたに最も必要なインフラを30秒で特定する弱点診断を行いましょう。
3. 【30秒で漏れを特定】あなたが今すぐ塞ぐべき「3大マネーインフラ弱点診断」
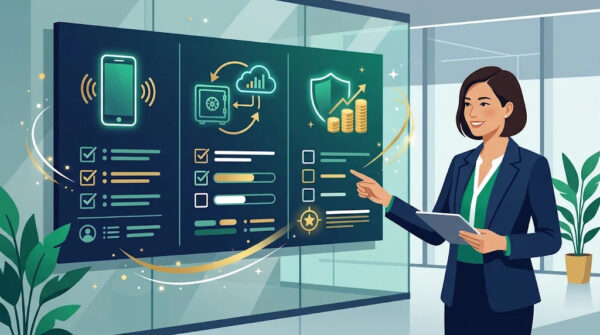
第2章では、我慢や根性に頼らず年間10万円と30時間を自動創出する「3つのマネーインフラ原則」を解説しました。
続いて第3章では、具体的な構築ステップへ入る前に「現在の生活習慣や契約状況から見て、最優先で穴を塞ぐべきマネーインフラはA・B・Cの何タイプか」を特定する弱点診断を行います。
わずか30秒のチェックを通じ、最小限の手間で最大のリターン(現金と自由時間)を得る最短ルートを見つけ出しましょう。
なぜ一部の節約だけではお金が残らないのか?「制約理論(ボトルネック)」と「パレート法則」が示す盲点
お金と時間の管理で最短距離の成果を出す鉄則は、細かい節約術へ手当たり次第に飛びつくやり方をやめ、「①決済」「②口座・家計簿」「③固定費・税制」の中で最も現金と時間が漏れ出している弱点(ボトルネック)から優先して塞ぐ戦略にあります。
理由は、イスラエルの物理学者エリヤフ・ゴールドラット博士が提唱した経営工学の基本原理「制約理論(TOC=Theory of Constraints)」、およびイタリアの経済学者ヴィルフレド・パレートが発見した「パレート法則(80:20の法則)」で明確に説明がつきます。
「制約理論」が示す通り、システム全体のアウトプット(手元に残る資金と自由時間)は、最も優れている部分ではなく「最も処理効率が低く漏れが生じているボトルネック(制約条件)」によって決定づけられます。
さらに「パレート法則」へ照らし合わせると、年間で失われる現金や時間のうち約8割は、日々の細かな買い物ではなく「わずか2割にあたるインフラ欠陥(手動決済・先取り不在・割高固定費)」から発生しています。
たとえば、ポイント還元率が高いカードを作って満足していても、給与口座からの「先取り隔離」が無く、月8,000円の旧スマホプランや幽霊サブスクを放置していれば、大きな穴から毎月確実にキャッシュが抜け落ちてしまいます。
部分的な対策で消耗する人と、ボトルネックを特定して3大インフラを固めた人との違いを図解で確認しましょう。
【図解】なぜ「部分的な節約」だけでは自己投資原資が貯まらないのか?
× ボトルネック(漏れ穴)を放置した状態
- 食費は我慢して削るが、スマホ代は月8,000円のまま放置
- ポイ活は頑張るが、先取り隔離が無く月末になると残高ゼロ
- 結果:最大の穴から現金と時間が抜け落ち、何年経っても種銭が貯まらない
◎ 弱点を塞ぎ「3大インフラ」を固めた状態
- 第1の基盤(決済):2刀流キャッシュレスで会計0.2秒と高還元を実現
- 第2の基盤(口座):定額自動振込と4枠連携で先取りと集計を自動化
- 第3の基盤(固定費):通信費圧縮とふるさと納税で年10万円を捻出
- 結果:すべての漏れ穴が塞がり、我慢ゼロで投資原資が自動蓄積!
以上の通り、最小限の労力で年間10万円と30時間を生み出す秘訣は、「現在の生活で最も大きく開いている漏れ穴(最大のボトルネック)」を見極め、最優先で塞ぐアプローチに他なりません。
30秒で判定!優先して塞ぐべき「3つのマネーインフラ」診断リスト
ビジネスパーソンが抱えやすいお金や時間の漏れ穴は、日常における行動パターンに応じて「①インフララインA:決済・キャッシュレス摩擦型」「②インフララインB:口座・家計管理ブラックボックス型」「③インフララインC:固定費・サブスク放置型」の3タイプへ分類できます。
なぜなら、普段の買い物スタイルや利用している銀行口座、契約中の通信・定額サービスによって、時間と現金が流出している入り口が全く異なるからです。
下記に並べた3つのボックス(ラインA〜ラインC)を見て、当てはまる項目がいくつあるか数えてみてください。
4項目のうち「2つ以上」当てはまるボックスは、現在進行形で時間や現金が流出している最優先の補強ラインです。
30代・男性会社員
「チェックしてみたら、自分は『ラインB(メガバンク利用・月末余ったら貯金)』と『ラインC(スマホ代月7,000円・未利用サブスク放置)』が3つずつ当てはまり、完全に穴だらけでした…。手を打つべき順番が一目でわかりますね!」
第1章で試算した通り、手動管理と固定費放置を続けると年間約21万円相当(現金約10.5万円+時間価値約10.5万円)の赤字が生じます。対して、各マネーインフラを構築する作業時間は休日のわずか15分〜30分程度(時給換算で数万円〜10万円以上の利回り)に過ぎません。
もし複数のボックスで2項目以上当てはまった場合は、「①現金の創出額が最も大きいラインC(固定費圧縮)」または「②資金の蒸発を防ぐラインB(先取り隔離)」から着手し、あわせて「③毎日の時間を生むラインA(決済ゼロ秒化)」を整える順序が最短ルートになります。特定できた弱点ラインに対する処方箋を、下記一覧表から確認しましょう(青文字リンクをタップすると該当パートへ直接移動できます)。
| 弱点のインフラライン | 構築する仕組みと得られるリターン(時間・現金) | 処方箋(該当パート) |
|---|---|---|
| 【インフララインA】 決済・キャッシュレス (0.2秒会計&財布極薄化) | 「モバイルSuica×高還元カード/デビット」への2本化と「極薄カードケース」導入により、小銭探し・ATM並び(年20時間)を完全消滅させる | ▶ 第4章を読む |
| 【インフララインB】 口座・自動家計簿 (先取り隔離&4枠連携) | ネット銀行が備える「定額自動入金・自動振込」とクラウド家計簿による「厳選4枠連携」を組み合わせ、手入力ゼロで毎月確実に種銭を貯める | ▶ 第5章を読む |
| 【インフララインC】 固定費・税制最適化 (通信圧縮&消耗品調達) | 「オンライン専用通信プラン」への乗り換えと「ふるさと納税を活用した日常消耗品(水・玄米等)調達」により、我慢ゼロで年10万円を生み出す | ▶ 第6章を読む |
自分の弱点さえ正確に把握できれば、毎日の食費を削ってストレスを溜めるような失敗はなくなります。続く第4章からは、各インフララインで実践したい「0円で今日からできる改善ルール」と、手間ゼロでお金と時間を自動創出する「厳選した2つのインフラ投資」を順番に解説していきます。
4. 【処方箋①:決済インフラ】「レジ待ち・チャージ・分厚い財布」を消すキャッシュレス投資
第3章の診断で「インフララインA:決済・キャッシュレス摩擦型」へ2項目以上当てはまった方は、毎日の買い物や移動において発生する「小銭探し・ATM並び・手動チャージ」によって、年間約20時間もの貴重な自由時間と万単位のポイント還元を取りこぼしています。
現代の社会人は、コンビニやカフェ、スーパー、鉄道改札など1日に平均3〜5回におよぶ決済を行っています。
1回あたり数十秒の遅れやアプリ選択の迷いであっても、1年(約1,500回の決済)で積み重なれば莫大な時間損失となります。
まずは支払いの摩擦をゼロにし、スマートフォン1台で完結する決済基盤から構築しましょう。
まずは0円で実践!「決済手段の2本化(モバイルSuica+タッチ決済)」と「紙のポイントカード全廃棄」
お金を1円もかけずに今日から会計時間を最小化し、支出管理をシンプルにする基本習慣は、「①決済手段を『モバイルSuica』と『メインのタッチ決済』の2本へ絞る」「②交通系ICへの現金チャージをやめる」「③紙のポイントカードやレシート溜め込みを全廃する」の3点です。
理由は、英国の心理学者ウィリアム・ヒックらが提唱した認知心理学の原理「ヒックの法則(Hick’s Law)」および、ポイント還元の数学的な損益分岐点にあります。
「ヒックの法則」が証明している通り、人間は目の前にある選択肢の数が増えるほど、脳が判断を下すまでの反応時間が長くなり意思決定疲れを引き起こします。
財布の中にクレジットカードが3〜4枚、スマホの中にQRコード決済アプリが4〜5個も入っていると、レジの前に立つたび「何の支払い方法が得か」と脳メモリを浪費してしまいます。
さらに、還元率0.5〜1%程度の紙のポイントカードを数十枚持ち歩いても、ポイントが各店舗へ数百円ずつ分散して有効期限切れを迎えやすく、カードを探す時間コスト(時給換算)の方が高くつく結果に終わります。
具体的な第一歩として、新しいカードやアイテムを導入する前段階に、今日から0円で実践できる以下の「キャッシュレス整理3原則」を実行してみてください。
【0円で実践】レジ待ちと探し物をゼロにする「決済整理3原則」
① 支払いを「モバイルSuica(移動・自販機)」と「スマホタッチ決済(店舗)」へ2本化する
鉄道改札やバス、自動販売機はFeliCa規格(約0.2秒通信)で圧倒的に速い「モバイルSuica」を使い、コンビニやスーパー、飲食店では「スマホのVisa / Mastercardタッチ決済」を使うルールへ完全固定します。画面ロックを解除してアプリを開きバーコードを読み取らせる手間が消え、端末へスマホをかざすだけで全決済が完結します(※iPhone等のエクスプレスカード設定を有効にしておけば、万一スマホの充電が切れても予備電力で最大5時間は改札を通過できます)。
② プラスチックのSuicaを卒業し、スマホ画面上でのワンタップチャージへ移行する
駅の券売機へ並んで紙幣を入れる手動チャージは今日限りで卒業しましょう。Apple PayやGoogleウォレットへモバイルSuicaを取り込み、クレジットカードやVisaデビットを紐づけておけば、移動中でも画面上で残高が1秒で確認でき、わずか3タップ(約5秒)でいつでも入金が完了します。
③ 紙のスタンプカード・2軍クレカ・レシートを財布からすべて抜き取る
財布の中身を一度すべて机の上へ出し、「運転免許証・マイナンバーカード・メインの物理カード1枚・緊急用の紙幣1枚」以外をすべて抜いてみてください。キャッシュレス決済へ集約すれば利用明細が自動でアプリへ記録されるため、紙のレシートを財布へ保管する必要自体がなくなります。
以上の3原則を徹底するだけでも、レジ前で財布をごそごそ探すストレスや改札で引っかかる焦りが消え、毎日の移動と買い物が劇的に軽やかになります。
支払いの摩擦をゼロにし、還元率と機動力も最大化する決済インフラ2選
0円の整理習慣とあわせて、多忙なビジネスパーソンが「年間1万〜3万円相当のポイント還元を受け取りつつ、使いすぎと物理的な荷物を極限まで減らす環境投資」が、「①スマホ連携に強い高還元カード&Visaデビット」と「②カード5枚に絞る極薄ミニマリスト財布(フラグメントケース)」の2つです。
なぜなら、還元率0.5%の古いクレジットカードや現金払いを続けていると、年間150万円の生活費決済で毎年1.5万〜3万円分もの還元差が生じる上、一方で「クレジットカードを使うと翌月の請求額が怖くて家計管理が崩れる」という人も少なくないからです。
さらに、分厚い長財布や二つ折り財布を持ち歩いている限り、人間の心理として無意識に余計なカードやレシート、小銭を詰め込んでしまい、カバンやポケットのスペースを奪われ続けます。
【図解】決済ツールと財布のアップデートで生まれる「時間・還元・身軽さ」の差
× 現金・低還元カード+分厚い財布
- ATM引き出しと小銭払いで時間を失い、ポイント還元もほぼゼロ
- 翌月まとめ払いのクレカで現在残高が分からなくなり、月末に焦る
- 結果:レシートで膨らんだ重い財布を持ち歩き、年2万円以上の還元も逃す
◎ 高還元タッチ/デビット+極薄ケース
- スマホをかざすだけで1〜7%のポイントが自動還元され、年間数万円が浮く
- 即時引き落としのVisaデビットを選べば、現金感覚で使いすぎも100%防止
- 結果:厚さ8mmの極薄ケースとスマホだけで手ぶら外出し、決済も0.2秒で完了!
自身の性格(ポイント最大化重視か、即時引き落としによる使いすぎ防止重視か)に合わせて選べる、最強の決済インフラ2選を紹介します。
①【スマホ1台で年1〜3万円還元】「高還元クレジットカード(三井住友NL・楽天)」&「即時決済Visaデビット(ドコモSMTB・Olive)」
1つ目の投資先は、年会費永年無料で保有でき、スマートフォンのタッチ決済やモバイルSuica連携の要となる「高還元クレジットカード」または「銀行口座直結のVisaデビットカード」です。
キャッシュレス決済で失敗しない秘訣は、自分の資金管理タイプに合わせて「翌月払いの高還元クレカ」と「即時引き落としのデビットカード」を明確に使い分ける点にあります。
それぞれの特徴と、ビジネスパーソンから圧倒的な支持を集めている代表的なカードを一覧表で比較しました。
| 比較項目 | ① スマホタッチ特化型 三井住友カード(NL)/ Olive | ② 場所を選ばず高還元 楽天カード(一般) | ③ 使いすぎ完全防止型 ドコモSMTBネットデビット / Oliveデビット |
|---|---|---|---|
| 引き落とし時期 | 翌月一括払い(クレジット) | 翌月一括払い(クレジット) | 決済した瞬間に口座から即時引き落とし(残高以上は使えない) |
| 還元率と強み | 対象のコンビニ・飲食店でスマホのタッチ決済を使うと最大7%還元(※通常0.5%) | 店舗や通販を問わず基本1.0%還元!楽天市場やふるさと納税でも高還元 | 審査不要で持てる上、0.5〜0.8%前後のポイント還元も着実に貯まる |
| モバイルSuica連携 | Apple Pay / Google Pay経由でスマホ上から即チャージ可能 | 楽天ペイアプリ内のSuica連携で0.5%還元チャージが可能 | モバイルSuicaへチャージした瞬間に銀行残高から即時反映! |
| 向いている人 | コンビニやカフェ、外食でのスマホタッチ決済が多い人 | 1枚のカードへ生活費やネット通販をまとめて1%以上得したい人 | クレカの翌月請求が嫌いな人・現金と同じ感覚で残高管理したい人 |
社会人が「スマホ決済×メインカード/デビット」を整える3つのメリット
- 「Visaデビット×モバイルSuica」ならクレカ嫌いでも100%安全にキャッシュレス化できる:「クレジットカードだと使いすぎてしまう」と悩む方は、銀行口座の残高範囲内でしか決済できず、使った瞬間に通知と引き落としが完了する「Visaデビット(住信SBIネット銀行デビットやOliveのデビットモード)」をスマホへ登録すれば、現金の安心感とタッチ決済のスピードを両立できる。
- ナンバーレス(NL)仕様でセキュリティとタッチ速度が劇的に向上する:カード券面に印字がないナンバーレス設計のため、レジで後ろから番号を盗み見られるリスクがゼロになり、Apple PayやGoogle Payの非接触タッチ決済でかざすだけの会計が成立する。
- 生活費と固定費の集約だけで「毎年1.5万〜3万円分の不労ポイント」が生まれる:毎月12.5万円(年間150万円)の支払いを現金から1%〜最大7%還元のメイン決済へ切り替えるだけで、年間15,000円〜30,000円相当のポイントが自動的に貯まる。
いずれも年会費は永年無料(0円)で発行できます。「まだ現金払いや古いカードを使っている」という方は、休日の10分間で申し込みを済ませ、スマホのウォレットアプリへ登録しておきましょう。
②【パーキンソンの法則でノイズ消去】物理的にカード5枚へ絞る「極薄ミニマリスト財布・フラグメントケース」
2つ目の投資先は、日常の決済をスマートフォンへ集約した上で、持ち歩く物理カードを厳選3〜5枚だけに制限する「極薄ミニマリスト財布・フラグメントケース(Bellroy Card Sleeve / 薄型本革カードケース等)」です。
英国の歴史・政治学者シリル・ノースコート・パーキンソンが提唱した「パーキンソンの法則(器の大きさまで中身は膨張する法則)」が示す通り、収納ポケットが15個もある大きな長財布や分厚い二つ折り財布を使っていると、人間は無意識のうちに空白を埋めようとして、不要なポイントカードや割引券、大量の小銭・レシートを溜め込んでしまいます。
逆に、最初から「カードが最大5枚と三つ折りの緊急紙幣1〜2枚しか入らない厚さ7〜10mmの極薄ケース」へ物理的な器を変えてしまえば、不要なカードやレシートを持ち歩く悪習慣が強制的にリセットされます。
ケース内に「タッチ決済対応の物理カード1枚」と「三つ折りの1万円札1枚」を忍ばせておけば、万一スマホが故障した際や現金のみ対応の個人店に入った際も100%安心です。
| 比較項目 | × 従来の長財布・分厚い二つ折り財布 | ◎ 極薄フラグメントケース・カードスリーブ (Bellroy / GRAV / 薄型本革モデル等) |
|---|---|---|
| 厚さと重量の目安 | 厚さ3〜4cm以上・重さ200〜300g(ポケットや小型バッグに入らない) | 厚さわずか7〜10mm・重さ約25〜50g(スーツの胸ポケットでも無重力) |
| 収納する中身 | 大量の小銭、十数枚の紙スタンプカード、数週間分のレシートが混在 | 免許証・マイナ保険証・メイン物理カード1枚・緊急用の1万円札のみ |
| スキミング防止機能 | 非対応のモデルが多く、海外や人混みでの磁気・データ読み取りに無防備 | RFID(スキミング防止)シート内蔵モデルが多く、非接触データの不正読取をブロック |
| 支出管理への効果 | 現金と複数カードが混ざり、いくら使ったか把握できない | 物理的に1枚のメインカードしか持たないため、全支出が自動一括集計される |
30代・男性会社員
「10年間使っていた長財布をやめて、厚さ8mmの本革カードケースとスマホ(モバイルSuica+Visaデビット)だけに絞ったら、ポケットが驚くほど軽くなり、レジで小銭やポイントカードを探す無駄な時間が人生から完全に消えました!」
オーストラリア発のレザーブランド「Bellroy(ベルロイ)Card Sleeve」や、日本のキャッシュレス派に人気の「スキミング防止機能付き・本革フラグメントケース(小銭・三つ折り札ポケット付き)」は、2,500円〜1万円前後の手頃な予算で手に入り、5年以上愛用できる一生モノのB/S資産になります。
極薄 本革フラグメントケース / ミニマリスト財布(Bellroy Card Sleeve・スキミング防止モデル等)
\ 厚さわずか8mm!レシート溜め込みとカード探しを物理的にゼロにする大人のスマート財布 /
5. 【処方箋②:口座・家計簿インフラ】手入力ゼロで「先取り貯蓄」と「見える化」を回す仕組み投資
第4章では、モバイルSuicaとスマホタッチ決済への2本化および極薄ケースの導入によって「日常決済の摩擦」をゼロにする手法を解説しました。
続いて、第3章の診断で「インフララインB:口座・家計管理ブラックボックス型」へ2項目以上当てはまった方は、資金の入り口にあたる「銀行口座の設計」と「収支の把握ルート」に穴が空いており、無意識のうちにお金が蒸発しやすい状態へ陥っています。
いかに本業や副業で収入を増やし、キャッシュレスでポイントを貯めても、バケツの底にあたる銀行口座から毎月生活費として全額が流れ出てしまえば、自己投資や資産形成へ回す種銭は一生残りません。
人間の意志力や手作業を一切介さず、給料日直後に全自動で種銭が隔離され、収支が1秒で可視化されるデジタル金融基盤を構築しましょう。
まずは0円で実践!給料日直後の「2割先取り隔離ルール」と「使途不明金を消す月1回・5分間の明細チェック」
新しいツールを導入する前段階として、今日から0円で実践できる資金確保の鉄則は、「①給料日直後に手取り収入の1〜2割を別口座へ先取り隔離する」「②残った8〜9割の資金だけで1ヶ月を暮らす」「③毎月1回・5分間だけカード明細を眺めて使途不明金を消す」の3点です。
理由は、英国の歴史・政治学者シリル・ノースコート・パーキンソンが提唱した「パーキンソンの第2法則(支出の額は、収入の額に達するまで膨張する法則)」および、行動経済学における「現在バイアス(目の前の快楽を優先する心理)」にあります。
人間の脳は、給与振込口座に30万円の残高が見えていると「まだ30万円も使える余裕がある」と錯覚し、無意識のうちに外食やネット通販の基準を引き上げて月末までに30万円すべてを使い切ってしまいます。
収入が上がっても貯蓄が増えない社会人が続出する原因は、手取り額の増加に合わせて生活水準(支出)が自動膨張してしまう構造にあります。
一方で、給料が入った直後に最初から2割(6万円)を別口座へ隠し、口座残高を「24万円」へ減らしてしまえば、脳は「今月は24万円の枠内でやり繰りしよう」と自然にブレーキをかけます。
具体的には、手持ちの銀行口座や明細画面を使って今日からすぐ実行できる、以下の「資金防衛3ルール」を取り入れてみてください。
【0円で実践】月末の残高ゼロを根絶する「資金管理3つの鉄則」
①「余ったら貯める」を永久にやめ、給料日直後に手取りの1〜2割を別口座へ隔離する
貯蓄の方程式は「収入-支出=貯蓄」ではなく、「収入-先取り貯蓄=支出(使える生活費)」が正解です。手取り25万円ならまず2.5万〜5万円を普段使わない別口座へ移し、最初から無かった資金として扱うだけで、年間30万〜60万円の種銭が確実に残ります。
② お金の置き場所を「①生活費枠」「②自己投資・特別費枠」「③防衛資金枠」の3つへ分ける
1つの口座にすべてのお金を混ぜておくと、車検や税金、冠婚葬祭、書籍・機材購入といった不定期な出費が発生した際に生活費との境界が崩れます。口座内または別銀行で「3つの色分け(心の会計)」を作ると、罪悪感なく自己投資へ資金を投じられます。
③ 毎日の家計簿はやめ、「毎月25日の夜5分間」だけ明細を眺めて使途不明金を特定する
毎日1円単位で食費を計算する必要はありません。第4章の手順で決済をメインカード(またはデビット)とモバイルSuicaへ集約した上で、月1回・5分間だけスマホの明細一覧をスクロールし、「記憶にない課金」や「満足度が低い出費」に気づくだけで浪費は9割止まります。
「先に種銭を別口座へ隠してから、残りの金額で暮らす」という順番の逆転が、古今東西の資産家に共通する最もシンプルかつ強力な原則です。
ATM手数料と家計簿の手間を人生から消滅させるデジタル金融インフラ2選
基本原則を押さえた上で、毎月の資金移動や残高集計から「人間の手作業とATM手数料・振込手数料を100%消滅させるインフラ投資」が、「①定額自動入金・自動振込を備えた高機能ネット銀行」と「②厳選4枠連携のクラウド家計簿アプリ&マネーの名著」の2つです。
なぜなら、「給料日直後に自分で銀行アプリを開いて別口座へ振り込む」という手動ルールに頼っていると、繁忙期の忙しさで振り込みを忘れたり、他行宛て振込手数料(1回220〜330円)がもったいなくて先送りにしたりして、数ヶ月以内に元のどんぶり勘定へ逆戻りしてしまうからです。
ノーベル経済学賞を受賞したリチャード・セイラー教授とカリフォルニア大学ロサンゼルス校(UCLA)のシュロモ・ベナルジ教授が開発した貯蓄プログラム「Save More Tomorrow」の実証研究でも、人間の意志を介さずシステム側で自動天引き・自動振り分けを行う仕組みを導入した参加者は、わずか数年で貯蓄率が約3.5%から13.6%へと約4倍近く跳ね上がった結果が報告されています。
【図解】銀行口座と家計簿の「自動化パイプライン」で生まれる資産の差
× メガバンク単一口座+手作業管理
- 給与口座に全資金が混ざり、パーキンソン第2法則で月末までに全額消費
- コンビニATMでの引き出しや家賃振込を行うたびに手数料(年間数千円)が流出
- 結果:何年働いても種銭が貯まらず、総資産の現在地も不明なまま消耗
◎ ネット銀行ハブ化+家計簿4枠連携
- 給与口座から手数料0円で資金を自動回収し、目的別口座へ先取り隔離
- セブン銀行ATMや他行振込(家賃等)も無料枠内で完全自動化
- 結果:放置していても毎月確実に種銭が積み上がり、アプリ1秒で全資産を把握!
初期費用0円〜千数百円の投資で、一生モノの自動資産形成エンジンが手に入る2大インフラを詳しく見ていきましょう。
①【資金移動の全自動化】手数料ゼロで勝手に貯まる「高機能ネット銀行(ドコモSMTBネット銀行 / 楽天銀行)」
1つ目の投資先は、旧来のメガバンクや地方銀行には無い圧倒的な自動化機能と手数料無料枠を備えた2大ネット銀行「住信SBIネット銀行」および「楽天銀行」の口座開設(無料)です。
会社員の方から「勤務先の指定で、給与振込口座をメガバンクや地方銀行から変更できない」という相談をよく受けますが、心配は無用です。
「定額自動入金サービス(手数料0円)」を備えたネット銀行をハブ(中継基地)として1つ開設しておけば、会社指定の給与口座から毎月決まった日に決まった金額を全自動で引き落とし、ネット銀行内の「目的別口座」や「証券口座」へと無人で振り分けられます。
社会人がメインハブ口座として活用すべき2大ネット銀行の強みを比較表で整理しました。
| 比較項目 | ① 自動化ギミック最強 住信SBIネット銀行 | ② 経済圏&高金利連携 楽天銀行 |
|---|---|---|
| ATM・他行振込の無料枠 | スマホアプリ認証(スマート認証NEO)登録だけでATM月5回・他行振込月5回が即無料(最大各20回まで無料) | 残高や取引件数(ハッピープログラム)に応じ、ATM最大月7回・他行振込最大月3回まで無料 |
| 先取り・自動化機能 | 「定額自動入金(毎月5日または27日引落)」と「定額自動振込」が両方無料!アプリ内で目的別口座を最大10個作れる | 毎月指定日の「定額自動振込サービス」に対応。楽天カードの引き落としや楽天市場でのポイント倍率UPに直結 |
| 証券連携・デビット機能 | SBI証券と連動する「SBIハイブリッド預金」に対応。スマホタッチ決済対応の高還元Mastercard / Visaデビットも優秀 | 楽天証券と連動する「マネーブリッジ」設定だけで、普通預金に優遇金利が適用され自動入出金(スイープ)も稼働 |
| 向いている人 | 会社指定の給与口座から自動で資金を回収し、家賃振込や目的別貯蓄を完全自動化したい人 | 楽天カードや楽天証券、楽天ふるさと納税をメインで活用し、ポイントと金利を最大化したい人 |
休日の15分で完成する「全自動・先取りパイプライン」3ステップ
- STEP 1(自動回収):住信SBIネット銀行等の「定額自動入金」を設定し、毎月27日(または5日)に会社の給与口座から手数料0円で資金を自動引き落とし(4営業日後に入金)させる(※給与振込先を直接ネット銀行へ指定できる場合は当ステップすら不要)。
- STEP 2(自動隔離&運用シフト):入金日に合わせてアプリ内の「目的別口座(自己投資枠・防衛資金枠)」へ毎月決まった金額が自動移動するようセットする。まず生活費3〜6ヶ月分の生活防衛資金を満たし、達成後は超過分を連携する証券口座(新NISA等)の自動積立へ回す。
- STEP 3(固定費の自動送金):毎月の家賃や駐車場代など銀行振込が必要な支払いは「定額自動振込」へ登録し、無料枠を使って振込忘れと手数料を永久にゼロへ封じ込める。
スマートフォンと本人確認書類(マイナンバーカードや運転免許証)があれば、郵送不要・最短当日から口座開設が完了します。セブン銀行ATMやローソン銀行ATMでキャッシュカードを使わずスマホアプリだけで入出金できる機能も極めて便利なため、まだ持っていない方は最優先で開設しておきましょう。
②【収支の1秒可視化&金融知性】無料4枠で完結する「クラウド家計簿(マネーフォワード ME)」& 一生モノの「マネー名著2選」
2つ目の投資先は、日々の決済データと銀行残高を自動集計して「個人の貸借対照表(B/S)と損益計算書(P/L)」を1秒で可視化する「クラウド家計簿アプリ(マネーフォワード ME 等)」と、一生搾取されない金融リテラシーを脳へインストールする「マネーの名著2冊(『改訂版 お金の大学』『バビロンの大富豪』)」です。
クラウド家計簿アプリとして定番の「マネーフォワード ME」は、無料プランだと連携できる金融機関が「最大4件まで」に制限されています。
一見すると少なく感じますが、第4章と本章で解説した通り決済と口座をスリム化したビジネスパーソンであれば、「①メインで使うネット銀行」「②主力の決済カード」「③モバイルSuica」「④証券口座」という厳選4枠だけを連携すれば、無料プランのまま全資産と月間収支の95%以上を完全自動で追跡できます(5件以上におよぶ複数口座や副業口座まで一括管理したい場合は、年額プランで月約440円〜のプレミアム枠へ投資しても年間10時間の時短でお釣りがきます)。
さらに、アプリの自動可視化とあわせて必ず手元へ置いておきたい「一生モノのマネー教養書」2冊を比較表にまとめました。
| 比較項目 | ① 実践マニュアルの決定版 『改訂版 本当の自由を手に入れる お金の大学』 (著:両@リベ大学長 / 朝日新聞出版) | ② 100年読み継がれる資産形成の原点 『漫画 バビロンの大富豪の教え』 (原作:G・S・クレイソン / 文響社) |
|---|---|---|
| 書籍の核となるテーマ | 「貯める・増やす・稼ぐ・使う・守る」という5大スキルをオールカラー図解で体系化した超実践ガイド | 古代バビロニアを舞台に、「収入の10分の1を先取り貯蓄せよ」など黄金に愛される7つの法則を物語で学ぶ名著 |
| 得られるリターン | 通信費・不要な民間保険・税金・新NISAまで、日本の最新制度に即した見直し手順を迷わず実践できる | なぜ高収入でも破産する人がいるのか、お金に支配されず資産を育てる「揺るがない判断基準」が身につく |
| 投資コストと回収期間 | 約1,650円前後(1つ固定費を見直すだけで購入当日に10倍以上の利回りで回収可能) | 約1,500〜1,780円前後(漫画版なら1時間で読破でき、一生涯にわたって無駄遣いを防ぐ防壁として機能) |
30代・女性フリーランス
「『改訂版 お金の大学』を読みながら住信SBIネット銀行とマネーフォワードの4枠連携をセットしたら、毎月レシートを計算する苦痛がゼロになったのに、先取り貯蓄で年間40万円以上が自動的に貯まるようになりました!」
わずか1,600円前後の書籍投資と無料アプリの初期設定だけで、今後何十年にもわたって割高な金融商品や手数料から資産を守り抜く「一生モノのマネー防衛力」が手に入ります。
6. 【処方箋③:固定費・サブスク棚卸し】生活満足度を下げずに「年間10万円」を生むコスト圧縮投資
第5章では、ネット銀行が備える定額自動入金・自動振込とクラウド家計簿の4枠連携によって「先取り貯蓄と収支把握」を自動化する手法を解説しました。
続いて、第3章の診断で「インフララインC:固定費・サブスク放置型」へ2項目以上当てはまった方は、毎月固定で引き落とされる通信費や定額課金、税金の控除枠を見直さないまま放置しており、年間8万〜12万円以上もの現金を無自覚に失っています。
日々の食費や交際費、健康維持費を削る節約は、我慢のストレスが溜まる割に月数千円しか浮きません。
対して、通信プランの変更や幽霊サブスクの解約、ふるさと納税を活用した日常消耗品の調達は、休日にわずか30分だけ手続きを行えば、生活満足度(QOL)を1ミリも下げずに毎年10万円以上のキャッシュフローを永続的に生み出す最強の原資創出エンジンとなります。
まずは0円で実践!10分で幽霊会員を炙り出す「サブスク3段階仕分け」と「年払い割引」の活用術
通信キャリアの乗り換えや税制活用へ進む前に、今日から0円かつ10分間で実践できる固定費削減の基本習慣は、「①スマホの定期購入画面とカード明細から全サブスクを洗い出す」「②利用頻度に応じて『必須・代替可能・即解約』の3段階へ仕分ける」「③毎日使う1軍ツールだけを年払い(15〜20%割引)へ切り替える」の3点です。
理由は、ノーベル経済学賞を受賞した心理学者ダニエル・カーネマン教授と経済学者リチャード・セイラー教授らが証明した行動経済学の原理「保有効果(Endowment Effect)」および「サンクコスト効果(埋没費用効果)」にあります。
人間は一度契約して自分の所有物(利用権)になったサービスに対し、実際の利用価値以上に高い愛着や執着を抱き、「今解約したら過去分の会費がもったいない」「来月は時間ができて使うかもしれない」と解約を先送りする心理バイアスを持っています。
結果として、月額500〜1,500円程度の動画配信や音楽アプリ、クラウド容量追加、店舗の月額会員権などが3〜4個放置され、年間3万〜5万円もの現金が誰にも使われないまま消えていく現象が多発します。
具体的には、スマートフォンの設定画面とカード明細を開き、以下の「サブスク棚卸し3原則」に沿って10分間で仕分けを実行してみてください。
【0円で実践】10分で年3万円を取り戻す「サブスク仕分け3原則」
① スマホの「サブスクリプション管理画面」とカード明細を同時に開く
iPhoneなら「設定 > 自分の名前 > サブスクリプション」、Androidなら「Google Play > お支払いと定期購入」を開けば、アプリ経由の課金が1秒で一覧表示されます。あわせてメインカードにおける直近2ヶ月分の利用明細を確認し、Webサイト上で直接契約した月額サービスを漏れなく特定します。
②「過去30日間に3回以上使ったか?」を基準に、迷った瞬間に一度解約する
「いつか見るかも」という迷いは保有効果による錯覚です。サブスクは一度解約しても、本当に必要になった瞬間に1分で再登録できます。「過去30日間で3回以上使っていない課金」や「機能が重複している動画・音楽サービス」は、確認した当日に一旦すべて解約ボタンを押すルールが鉄則です(※無料体験へ申し込む際も、登録直後に解約予約またはスマホのリマインダー設定を済ませれば自動課金を防げます)。
③ 毎日確実に使う「1軍インフラ」だけは月払いから「年額プラン」へ切り替える
クラウドストレージや業務用のAI・デザインツールなど、1年以上継続して毎日使っている必須サービスは、月払いから「年払い(年間契約)」へ変更します。多くのITサービスは年払いにするだけで約15〜20%(実質2ヶ月分無料相当)の割引が適用され、同じ機能のまま毎年数千円〜1万円以上が浮きます。
以上の3原則を実行するだけでも、毎月無意識に垂れ流していた月2,000〜3,000円(年間2.4万〜3.6万円)の固定費が即座に手元へ戻ってきます。
1回の手続きで年間8万〜10万円のキャッシュが確実に浮く固定費改革2選
0円のサブスク整理とあわせて、社会人が「生活の快適さや通信速度、日々の食生活を一切落とさずに、年間8万〜10万円以上の現金を自動創出する2大アクション」が、「①大手キャリアのオンライン専用プラン・格安SIMへの乗り換え」と「②ふるさと納税を活用した『日常必須消耗品』の調達」です。
なぜなら、スマートフォン料金は「契約窓口や料金プランの選択」という形式上の違いだけで、同じ回線品質のまま毎月5,000円(年間6万円)もの価格差が生じる代表的な固定費だからです。
さらに税金面でも、会社員やフリーランスが納めている住民税・所得税には「ふるさと納税」という公的な控除枠が用意されているにもかかわらず、手続きを面倒がって未利用のまま放置したり、返礼品で一時的な贅沢品ばかりを選んで「毎月の生活費圧縮」へ繋げられていなかったりするケースが大半を占めます。
【図解】「通信プラン変更×戦略的ふるさと納税」で生まれる年間10万円の差
× 旧キャリアプラン放置+制度未活用
- 大手キャリアの旧プランに月8,000円(年9.6万円)を支払い続ける
- ふるさと納税をやらないか、豪華な嗜好品を選んで普段の食費は減らない
- 結果:通信品質も生活水準も同じなのに、毎年10万円以上の現金を損失
◎ オンライン専用プラン+消耗品返礼品
- 月990〜2,970円のオンラインプランへ変更し、通信費が年6万円減少
- 実質2,000円負担で「天然水・玄米・高タンパク食材」を調達し食費が年4万円減少
- 結果:我慢ゼロで「年間約10万円の投資原資」が毎年自動的に生まれる!
休日の30分で完了し、来月から即座にキャッシュフローが劇的改善する2大コスト圧縮術を解説します。
①【通信費の永久圧縮】通信品質を落とさず年間5万円以上を浮かせる「オンライン専用プラン・格安SIM(ahamo / 楽天モバイル / LINEMO / povo)」
1つ目の改革は、毎月5,000円〜9,000円前後かかっている大手通信キャリアの従来プランから、各キャリアが公式提供する「オンライン専用プラン・低価格プラン(ahamo / 楽天モバイル / LINEMO / povo2.0)」への切り替えです。
以前は「格安SIMへ変えると昼休みに通信速度が遅くなる」「電話番号やメールアドレスが変わって不便になる」といった懸念がありましたが、現在はドコモ・ソフトバンク・au・楽天の大手4社自身が、「メイン回線と全く同じ高速通信品質のまま、店舗維持費や人件費を省いて月額990円〜2,970円へ引き下げたオンラインプラン」を展開しています。
さらにMNPワンストップ制度とeSIM(本体内蔵型のデジタルSIM)の普及により、店舗へ行く必要も郵便物を待つ必要もなく、自宅でのスマホ操作わずか15分で現在使っている電話番号を変えずに即日乗り換えが完了します。主要4プランの最新スペックを比較表で確認しましょう。
| 比較項目 | ① 高速30GB+通話・海外 ahamo(ドコモ回線) | ② データ無制限&経済圏 楽天モバイル(最強プラン) | ③ 小容量〜中容量で最安級 LINEMO / povo2.0 |
|---|---|---|---|
| 月額基本料金(税込) | 月額 2,970円(30GBまで) ※大盛り110GBは4,950円 | 3GBまで1,078円 / 20GBまで2,178円 / 無制限 3,278円(段階制) | LINEMO:3GB 990円〜 povo2.0:基本0円+都度購入 |
| 国内通話の特典 | 標準で「1回5分以内の国内通話が何回でも無料」! | 専用アプリ(Rakuten Link)利用で国内通話が24時間無料! | LINEMOベストプランV(30GB 2,970円)は5分通話無料付 |
| 通信品質・独自強み | ドコモ本家と同一の高品質回線。海外91の国・地域でも追加料金0円・手続き不要で30GBまで使える | プラチナバンド対応で繋がりやすさ向上。テザリング無制限&楽天市場でのポイント倍率が大幅UP | ソフトバンク本家回線(LINEMO)やau本家回線(povo)を格安で維持できる |
| 向いている人 | 通信速度の安定性と5分通話無料を重視する会社員・出張や旅行が多い人 | 外出先でPCテザリングや動画を無制限に使いたい人・楽天経済圏で暮らす人 | 自宅Wi-Fi中心で月3GB以下に収まり、スマホ代を月990円へ抑えたい人 |
スマホ料金見直しが「最強の固定費投資」となる3大理由
- たった15分の手続きで「年間6万円(金融資産120万円分の運用益相当)」が確実に浮く:月8,000円の旧プランから月2,000〜2,970円のプランへ変えるだけで、毎月5,000円以上(年間約6万円)の固定費が自動的に消滅する。新NISA等で年利5%運用する投資信託から毎年6万円の利益を得ようとすれば「120万円もの元本」が必要になるため、プラン変更は120万円の金融資産を手にした状態と同等の経済価値を持つ。
- 契約期間の縛りや解約違約金・MNP転出手数料がすべて「0円」:法改正および業界ルールの刷新により、現在はいつ乗り換えても違約金がかからず、Web上で完結するMNPワンストップ方式なら転出元キャリアでの予約番号取得すら不要で乗り換えられる。
- 浮いた月額5,000円を全額「先取り投資」や「健康インフラ」へ回せる:通信品質や通話の快適さは一切変わらないまま、浮いた毎月5,000円を第5章で構築した自動振込や証券積立へ回せば、実質負担ゼロで資産が増え始める。
「外出先でも速度低下のストレスなく30GBたっぷり使い、5分以内の通話も無料で済ませたい方」にはahamoまたはLINEMOベストプランV、「テザリングを含めデータ無制限で使いつつ楽天ポイントも最大化したい方」には楽天モバイル、「自宅Wi-Fi中心で月990円に抑えたい方」にはLINEMOベストプラン(3GB)が最適です。
②【税制による生活防衛】実質2,000円で「毎日の必須消耗品(天然水・玄米・高タンパク食材)」を調達する戦略的ふるさと納税
2つ目の改革は、会社員やフリーランスが毎年必ず納めている住民税・所得税の仕組みを活用し、自己負担わずか2,000円で年間数万円分の生活物資を受け取る「生活防衛型のふるさと納税(楽天ふるさと納税 / さとふる / ふるなび等)」です。
ふるさと納税は「自分の年収に応じた上限額(例:年収500万円の独身会社員なら約6.1万円前後)を自治体へ寄付すると、自己負担2,000円を除いた全額(約5.9万円)が翌年の税金から全額控除され、さらに寄付額に対して約3割相当(約1.8万円分)にあたる返礼品が無料で届く」という国が定めた公的制度です。寄付先が5自治体以内であれば「ワンストップ特例制度(翌年1月10日申請期限・マイナンバーカードを使ったスマホオンライン申請なら郵送不要で1自治体あたり約2分)」で完結し、確定申告の手間も一切かかりません。
ふるさと納税を活用する上で最も重要な戦略は、返礼品として一度食べて終わる高級ステーキやケーキ(贅沢品)を選ぶのではなく、「ふるさと納税を使わなくても毎月必ず現金で買っている必須消耗品」を選ぶ点にあります。特にポータルサイト独自のポイント付与が廃止された現在の制度下では、「返礼品によって毎月の現金支出(食費・日用品費)を直接いくら削れるか」が勝負の分かれ目となります。贅沢品選びと日常消耗品選びで生じるキャッシュフローの差を比較表で確認しましょう。
| 比較項目 | △ 一時的な贅沢品・嗜好品を選ぶ人 (高級和牛・スイーツ・フルーツ等) | ◎ 生活防衛型の「必須消耗品」を選ぶ人 (天然水・玄米・サバ缶・鶏肉・日用品) |
|---|---|---|
| 毎月の生活費への影響 | 普段買わない贅沢品が1〜2回届くだけのため、普段スーパーで支払う食費や日用品費は1円も減らない | 毎月現金で買っていた主食・水・日用品の購入費が丸ごとゼロになり、年間2万〜5万円の現金が直接浮く! |
| 買い物と運搬の手間 | 冷凍庫がパンパンになりやすく、日常における買い出しの手間は変わらない | 重い2L天然水ケースや玄米(5kg〜10kg)、かさばるトイレットペーパーが玄関まで自動配送される |
| 健康・体調管理との連動 | 糖質や脂質が高いグルメに偏ると、かえって体重増加や体調の波を招く | 「玄米・もち麦・サバ水煮缶・鶏むね肉・無塩ナッツ」を常備でき、食費を浮かせながら最強の身体資本が作れる |
社会人がふるさと納税で優先調達すべき「生活防衛アイテム」5選
- ① ラベルレス天然水(2L×9本〜 / 500ml×24本〜):賞味期限が1〜2年と長く、日常の水分補給と災害時のローリングストック備蓄を同時に完了できる。
- ② 玄米・発芽玄米・無洗米(定期便または発送月指定):食費の中で大きな割合を占める主食代を丸ごと浮かせ、食物繊維とビタミンB群も確保できる(※2〜3ヶ月おきに届く定期便を選べば保管場所も圧迫しない)。
- ③ サバ水煮缶・ツナ缶(大容量セット):常温で数年保存でき、調理時間0秒で良質なタンパク質とビタミンD、EPA・DHAを補給できる最強の時短食材。
- ④ 国産鶏むね肉・豚肉の小分け冷凍パック:1回分ずつ個包装された大容量パックを選べば、スーパーへ行く回数が激減し、高タンパクな自炊が圧倒的に捗る。
- ⑤ トイレットペーパー・ティッシュ(倍巻き大容量):絶対に腐らず誰もが100%消費する日用品であり、ドラッグストアから両手を塞いで持ち帰る労働が1年間消滅する。
30代・男性会社員
「毎年ふるさと納税で何を選ぶか迷っていましたが、返礼品を『玄米・サバ水煮缶・ラベルレス天然水・トイレットペーパー』の4つに固定してから、普段の食費と日用品代が年間3万円以上浮き、重い荷物を運ぶ手間までなくなりました!」
各ポータルサイトにある「控除上限額シミュレーター」へ年収と家族構成を入力すれば、わずか10秒で自分の上限枠が分かります。年末の駆け込み時期は人気返礼品の在庫切れが起きやすいため、早めに枠を使い切って生活防衛インフラを固めておきましょう。
ふるさと納税で「日常の必須消耗品(天然水・玄米・サバ缶・日用品)」を調達する
\ 実質2,000円負担&スマホでワンストップ申請完結!毎月の食費と買い出しの手間を直接圧縮 /
まとめ:お金と時間の「漏れ」を自動封鎖し、浮いた年10万円を「稼ぐ力と健康」へ再投資しよう
本稿では、行動経済学やシステム設計の知見に基づき、多忙なビジネスパーソンが我慢や決断疲れゼロで年間10万円以上の種銭と30時間の余裕を生み出す「決済&固定費の完全自動化プロトコル」、および3つのインフラライン別に導入すべき「厳選6つのマネー基盤」を解説しました。
最後に、本ガイド全体で解説した重要なポイントを振り返りましょう。
【総復習】我慢ゼロで年10万円と30時間を生む「マネー自動化5つの鉄則」
- 手動管理と固定費放置による「年間約21万円相当の漏出」を仕組みで止める:現金払いやATM往復・手動チャージ(年20時間)と手入力家計簿(年10時間)で失う約10.5万円相当の時間価値、および手数料・割高固定費で失う約10.5万円の現金ロスを初期設定で一掃する。
- 「制約理論(ボトルネック)」に基づき最大の漏れ穴から優先封鎖する:食費を削る部分的な節約をやめ、「①決済」「②口座・家計簿」「③固定費・税制」の中で最も現金と時間が流出している弱点ラインから順番に穴を塞ぐ。
- 「モバイルSuica×スマホタッチ決済」と「極薄ケース」で支払いを0.2秒化する:高還元カード(三井住友NL・楽天等)や即時引き落としのVisaデビット(住信SBI・Olive)をスマホへ集約し、厚さ8mmのフラグメントケースで小銭探しとレシート溜め込みを消滅させる。
- ネット銀行の「定額自動入金・自動振込」と「家計簿4枠連携」で先取りを無人化する:給料日直後に手取りの1〜2割を目的別口座へ自動隔離し、マネーフォワード MEの無料4枠連携と名著『改訂版 お金の大学』等で手入力ゼロの資産管理を回す。
- 「オンライン専用通信プラン」と「生活防衛型ふるさと納税」で年10万円を捻出する:ahamoや楽天モバイル等への15分乗り換えで通信費を年6万円圧縮し、実質2,000円負担のふるさと納税で「天然水・玄米・サバ水煮缶・日用品」を調達して生活費を直接3万〜5万円浮かせる。
いかに優れた資産形成や行動経済学の知識を得ても、ページを閉じて従来の現金払いや旧料金プランの生活へ戻ってしまえば、来月以降も毎月1万円近いキャッシュと貴重な自由時間が静かに漏れ出し続けます。
確実にお金が残る体質へ変えるために、以下の「マネー自動化3ステップ行動プラン」に沿って今日から1つずつ実行へ移してみてください。
【図解】休日1時間で完了する「マネーインフラ自動化3ステップ」
STEP 1:今日10分で実践
0円の不要コスト・ノイズ断捨離
財布から紙のポイントカードとレシートをすべて抜き取り、スマホの定期購入画面を開いて30日間使っていない幽霊サブスクを即解約する。
STEP 2:今週末30分で整備
最弱ラインのインフラ申し込み
第3章の診断で特定した弱点に応じ、オンライン通信プランへの変更、ネット銀行・メインカードの開設、極薄ケースの手配を1つ完了させる。
STEP 3:来月の給料日
全自動パイプラインの稼働開始
定額自動入金・自動振込と家計簿4枠連携、ふるさと納税での消耗品調達を回し、意思決定ゼロで年10万円が貯まる仕組みを完成させる。
ニューヨーク大学の行動研究で実証されている通り、「土曜日の朝にコーヒーを淹れたら、最初の15分でスマホプランの変更画面を開く」「毎月25日に給与明細を見たら、5分間だけマネーフォワードを開く」と行動の引き金(トリガー)を事前に決めておくと、実行率が約3倍に高まります。
第4章〜第6章で紹介した「3つのインフラライン別・厳選6つのマネー自動化ツール&投資先」を一覧表にまとめました。
気になるサービスや公式キャンペーンをもう一度確認したい方は、下記のリンクから直接チェックしてみてください。
| インフラライン(創出目安) | 厳選した投資先(6つのマネー基盤)と得られる効果 | 詳細・公式ページ |
|---|---|---|
| 【ラインA】 決済・キャッシュレス (年20時間+1.5万円〜創出) 第4章へ戻る | ① 高還元カード(三井住友NL・楽天)& 即時決済デビット 年会費0円!スマホタッチ決済とSuica連携で会計0.2秒&年1〜3万円還元 | 高還元クレカ公式 ≫ 高機能デビット公式 ≫ |
| ② 極薄ミニマリスト財布・本革フラグメントケース 厚さ8mmの器で物理カードを厳選5枚へ絞り、レシート溜め込みを永久封鎖 | Amazonで見る ≫ 楽天市場で見る ≫ Yahoo!で見る ≫ | |
| 【ラインB】 口座・自動家計簿 (年10時間+先取り自動化) 第5章へ戻る | ③ 高機能ネット銀行(住信SBIネット銀行 / 楽天銀行) 定額自動入金・自動振込と目的別口座で、ATM・振込手数料も0円化 | ドコモSMTBネット銀行 ≫ 楽天銀行公式 ≫ |
| ④ クラウド家計簿4枠連携 & マネーの名著2選 手入力ゼロで資産推移を可視化し、『改訂版 お金の大学』等で金融知性を獲得 | 『お金の大学』を見る ≫ 『バビロンの大富豪』 ≫ | |
| 【ラインC】 固定費・税制最適化 (年8万〜12万円以上創出) 第6章へ戻る | ⑤ オンライン専用通信プラン(ahamo / 楽天モバイル / LINEMO) 大手回線品質のまま月額990〜2,970円へ引き下げ、通信費を年6万円削減 | ahamo / LINEMO公式 ≫ 楽天モバイル公式 ≫ |
| ⑥ 生活防衛型のふるさと納税(天然水・玄米・サバ缶・日用品) 実質2,000円負担で必須消耗品を調達し、普段の食費と買い出し手間を直接圧縮 | 楽天ふるさと納税 ≫ さとふる公式 ≫ ふるなび公式 ≫ |
あわせて読みたい:自動創出した「年10万円と30時間」を何へ再投資すべきか?
- 浮いた種銭を「時間と稼ぐ力を増やす8つのB/S資産」へ換える戦略は「自己投資のお金の使い方|社会人が年末に買うべき『時間と稼ぐ力』を増やす8つの資産」で詳しく解説しています。
- 創出した自由時間で週末に自然や温泉へ移動し、脳疲労(DMN過活動)をリセットして発想力を60%高める休養法は「社会人の休日リフレッシュで疲れをとる|なぜ稼ぐ人は『移動と自然』に投資するのか?」をご覧ください。
- 繁忙期に1日も寝込まず稼働率100%を守り抜くための空間加湿・粘膜栄養・重炭酸温浴プロトコルは「社会人が冬に風邪をひかない体調管理術|繁忙期の稼働率を守る『乾燥・栄養』6つの投資」をあわせてチェックしてみてください。
ビジネスパーソンにおけるお金の管理とは、毎日レシートを睨んで10円安い食材を探し回る我慢大会ではありません。行動経済学とデジタル金融の仕組みを活用し、時間と現金が漏れ出す穴(手動決済・先取り不在・割高固定費)を最初の1時間で完全に塞ぎきるシステム設計を指します。
6つのインフラすべてを今日一日で揃える必要はありません。まずは今日10分でできる「財布のカード整理・幽霊サブスクの解約」と、第3章の診断で判明した「最も漏れが大きいラインを塞ぐ1つの手続き(スマホプラン変更やネット銀行開設)」からスタートさせてみてください。
今日整えた自動化のパイプラインが、今後何十年にもわたって毎年10万円以上の自己投資原資と30時間の余裕を生み出し、あなたのキャリアと健康を支える最強のエンジンとなって回り続けるはずです。最後までお読みいただき、ありがとうございました!
スポンサーリンク
コメント